Aktenordner, Archivräume, ausgedruckte Rechnungen: In vielen Unternehmen ist die Buchhaltung noch immer ein Papierthema. Dabei ist ein großer Teil der Abläufe rund um Buchhaltung und Jahresabschluss heute bereits digital vorgeschrieben, und vieles andere darf digital erledigt werden. Das spart Papier, Lagerfläche und Zeit.
Gleichzeitig gibt es klare rechtliche Grenzen. Dieser Beitrag gibt einen Überblick, was das Gesetz digital verlangt, was digital erlaubt ist und wo weiterhin Papier nötig ist.
Was bereits digital vorgeschrieben ist
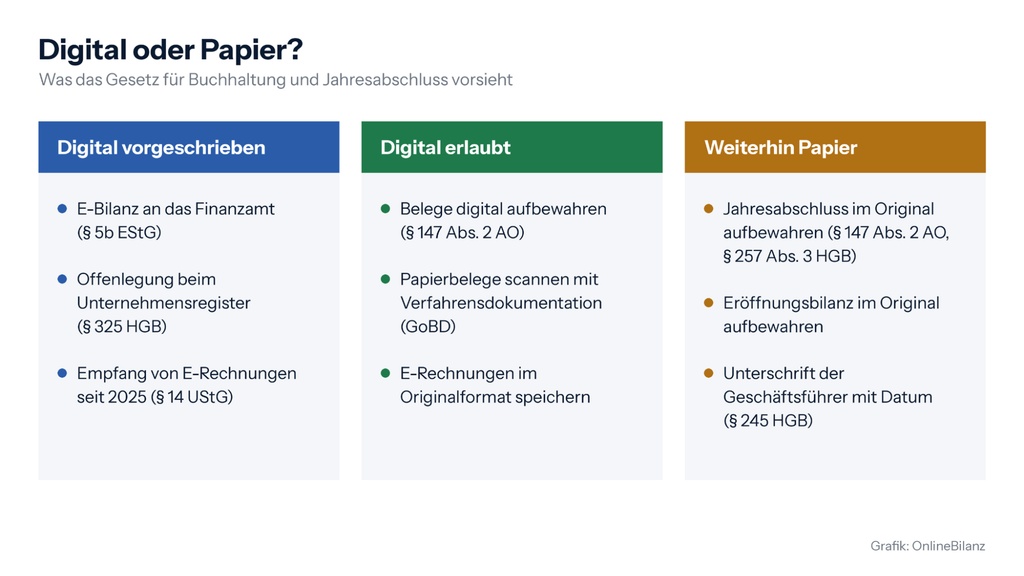
Einige Pflichten einer Kapitalgesellschaft lassen sich heute nur noch elektronisch erfüllen:
- E-Bilanz: Bilanz sowie Gewinn- und Verlustrechnung müssen dem Finanzamt nach amtlich vorgeschriebenem Datensatz elektronisch übermittelt werden (§ 5b EStG). Eine Abgabe auf Papier ist grundsätzlich nicht vorgesehen. Wie die Übermittlung der E-Bilanz an das Finanzamt abläuft, lässt sich vorab gut planen.
- Offenlegung: Der Jahresabschluss wird elektronisch beim Unternehmensregister eingereicht (§ 325 HGB).
- E-Rechnung: Seit dem 1. Januar 2025 müssen inländische Unternehmen elektronische Rechnungen empfangen können. Die Pflicht, selbst E-Rechnungen auszustellen, wird schrittweise eingeführt: ab 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab 2028 für alle (§ 14 UStG). Wichtig: Eine PDF-Rechnung per E-Mail gilt nicht als E-Rechnung im Sinne des Gesetzes. Gemeint sind strukturierte Formate wie XRechnung oder ZUGFeRD. Rechnungen bis 250 Euro (Kleinbetragsrechnungen) sind von der Pflicht ausgenommen.
Belege digital aufbewahren: Was erlaubt ist
Die meisten Buchhaltungsunterlagen dürfen digital aufbewahrt werden, wenn die Aufbewahrung den gesetzlichen Anforderungen entspricht (§ 147 Abs. 2 AO, § 257 Abs. 3 HGB). Die Einzelheiten regeln die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form (GoBD) der Finanzverwaltung.
Das bedeutet in der Praxis:
- Papierbelege dürfen eingescannt werden. Unter bestimmten Voraussetzungen kann das Papieroriginal danach vernichtet werden (sogenanntes ersetzendes Scannen). Voraussetzung ist ein geregeltes Verfahren, das in einer Verfahrensdokumentation beschrieben ist.
- Elektronisch eingegangene Rechnungen müssen in ihrer ursprünglichen elektronischen Form aufbewahrt werden. Bei einer E-Rechnung ist das die Datei selbst. Ein Ausdruck reicht nicht.
- Die Unterlagen müssen lesbar, unveränderbar und auffindbar bleiben, und das für die gesamte Aufbewahrungsfrist.
Gut zu wissen: Die GoBD betreffen den gesamten Prozess, von der Erfassung über die Buchung bis zur Archivierung. Eine Software allein macht die Buchhaltung noch nicht GoBD-konform. Entscheidend ist, dass der gesamte Ablauf nachvollziehbar organisiert und dokumentiert ist.
Die wichtigsten Aufbewahrungsfristen:
- Buchungsbelege (zum Beispiel Rechnungen): grundsätzlich 8 Jahre. Die Frist wurde durch das Vierte Bürokratieentlastungsgesetz von zehn auf acht Jahre verkürzt (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB).
- Bücher, Inventare und Jahresabschlüsse: 10 Jahre.
- Empfangene und versandte Geschäftsbriefe: 6 Jahre.
Die Fristen beginnen mit dem Schluss des Kalenderjahres, in dem die Unterlage entstanden ist. Sie laufen allerdings nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist (§ 147 Abs. 3 Satz 5 AO).
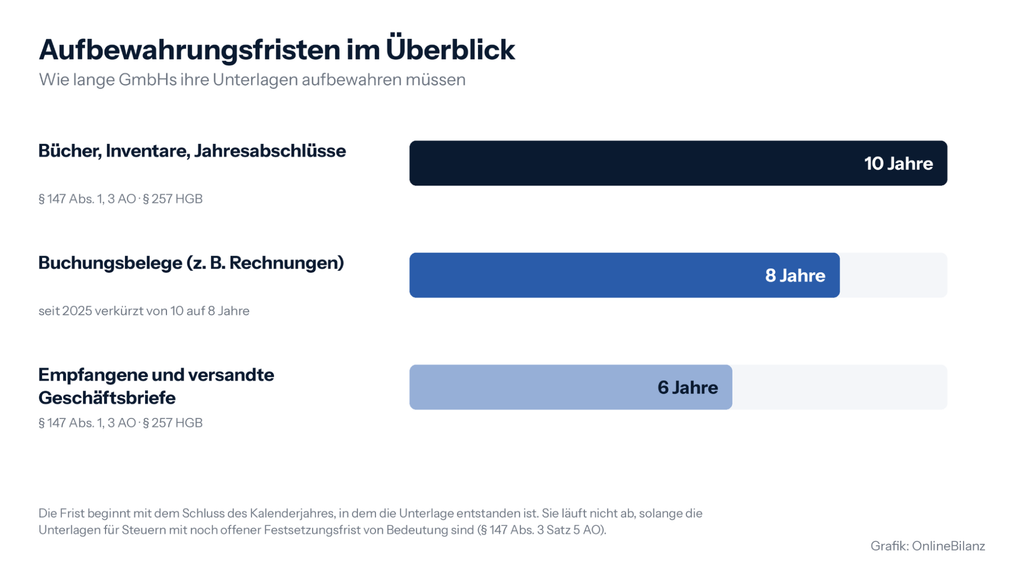
 Aufbewahrungsfristen für GmbHs: 10 Jahre für Jahresabschlüsse, 8 Jahre für Buchungsbelege, 6 Jahre für Geschäftsbriefe
Wo das Gesetz weiterhin Papier verlangt
Ein vollständig papierloser Jahresabschluss ist nach geltendem Recht nicht vorgesehen. Jahresabschlüsse und Eröffnungsbilanzen sind von der digitalen Aufbewahrung ausdrücklich ausgenommen (§ 147 Abs. 2 AO, § 257 Abs. 3 HGB). Sie müssen im Original aufbewahrt werden.
Zudem ist der Jahresabschluss von den Geschäftsführern unter Angabe des Datums zu unterzeichnen (§ 245 HGB). Das unterschriebene Original gehört also auch in einem weitgehend digitalen Unternehmen weiterhin in die Ablage.
Was die Umstellung im Alltag bringt
Wer Buchhaltung und Abschluss digital organisiert, profitiert vor allem in drei Bereichen:
- Weniger Papier und Lagerfläche: Belege müssen nicht mehr ausgedruckt, abgeheftet und jahrelang archiviert werden.
- Schneller Zugriff: Digitale Belege lassen sich in Sekunden finden, auch von unterwegs oder bei Rückfragen des Finanzamts.
- Weniger doppelte Arbeit: Wird die laufende Finanzbuchhaltung digital geführt, fließen die Daten direkt in Jahresabschluss und E-Bilanz ein, ohne sie erneut abzutippen.
Checkliste: Schritt für Schritt zur digitalen Buchhaltung
- Belegeingang digitalisieren: Eingehende Rechnungen und Belege an einer zentralen Stelle digital erfassen.
- Verfahrensdokumentation erstellen: Festhalten, wie Belege erfasst, geprüft, gescannt und archiviert werden.
- E-Rechnungsempfang sicherstellen: Prüfen, ob strukturierte Formate wie XRechnung und ZUGFeRD verarbeitet und gespeichert werden können.
- Buchhaltung laufend führen: Monatlich buchen statt einmal im Jahr. Das erleichtert den Abschluss erheblich.
- Abschluss und E-Bilanz digital übermitteln: E-Bilanz an das Finanzamt, Offenlegung beim Unternehmensregister.
- Original des Jahresabschlusses ablegen: Unterzeichnet und datiert, für zehn Jahre.
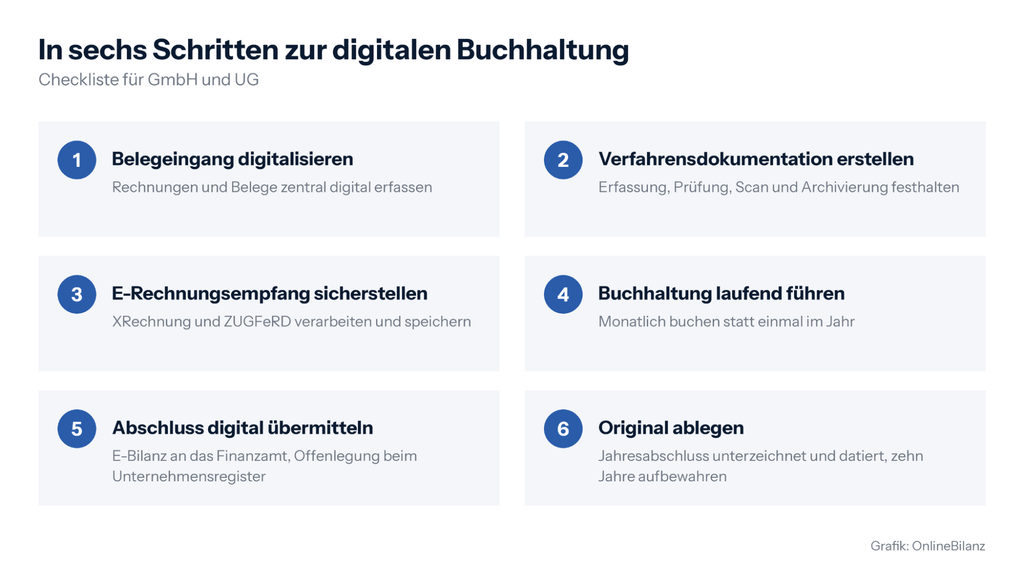
 Checkliste in sechs Schritten zur digitalen Buchhaltung für GmbH und UG
Fazit
Die Digitalisierung von Buchhaltung und Jahresabschluss ist für GmbHs längst Alltag: Vieles ist gesetzlich vorgeschrieben, vieles ausdrücklich erlaubt. Wer die Regeln der GoBD beachtet und die wenigen Papierpflichten kennt, spart Ressourcen und behält gleichzeitig den Überblick.
Über OnlineBilanz
OnlineBilanz ist ein Portal aus Stuttgart für Buchhaltung, Jahresabschluss und Steuern von Kapitalgesellschaften. Die Software erstellt auf Basis der Angaben des Unternehmens einen KI-gestützten Jahresabschlussentwurf, den Unternehmen herunterladen und selbst weiterverwenden können. Wird die Einreichung über OnlineBilanz beauftragt, prüft ein Steuerberater den Entwurf, nimmt erforderliche Korrekturen vor und reicht die Unterlagen in eigener beruflicher Verantwortung ein. OnlineBilanz stellt dabei die Plattform bereit.
Dr. Martin Pilz
Vorstandsvorsitzender der OnlineBilanz AG i. G